 Личные финансы. Заработок. Инвестиции. Семейный бюджет. Технологии
Любишь деньги – умей правильно вложить, чтобы кошелек заметно «прибавил в весе».
Вложения могут быть разные, а «загвоздка» как раз в выгоде. Не только людям с толстым кошельком под силу сделать инвестиции, главное, правильно распорядиться денежными средствами.
Инвестиционный портфель: секрет правильного составления
Каждый инвестор стремится создать управляемый инвестиционный портфель, который, по сути, будет совокупностью облигаций, акций, может включать движимое и недвижимое имущество, золото, то есть совершенно разные активы. Так для чего это вообще нужно?
Для того чтобы в одночасье не лишиться всех своих сбережений, если вдруг инвестора постигнет неудача. А это случается не так уж и редко: стоимость выбранных акций может резко обвалиться, цены на недвижимость неизменно снижаются во время финансовых кризисов, рост цены на драгоценные металлы также сильно зависит от спроса на них.
Например, совсем недавно, пользователь Reddit Comeau «спустил» на бирже 2,5 млн долларов. Фейковый пользователь или нет, но история достаточно интересная.
Последняя его операция была ставка на понижение акций Apple после выхода Iphone 7. Акции не только не упали, но и выросли.
Так, возвращаясь к теме вложений, создание инвестиционного портфеля – это целая наука, которой посвящен не один том финансовой литературы.
Основное, что требуется запомнить начинающему инвестору – это то, что сам по себе инвестиционный портфель преследует единственную цель – заработать деньги, снизив при этом риски потерять свои инвестиции.
Именно показатели доходности и риска и будут ключевыми при составлении инвестиционного портфеля. Причем эти показатели прямо противоположны.
Например, вклады в банке дают практически 100% гарантии сохранения средств, но вот много заработать на этом не удастся. А вот инвестиционные инструменты, где есть риск потерять все свои средства, способны обеспечить высокую доходность.
Чтобы подойти вооруженным к составлению своего инвестиционного портфеля, мы и разберем основные финансовые инструменты, а также их сильные и слабые стороны.
Банк или «Храните деньги в сберегательной кассе...»
Большинство людей приветствует такое использование капитала. Во-первых, удобно: все находится под контролем банка. Во-вторых, «баснословные» суммы не требуются.
Суммы минимальных депозитов начинаются всего лишь с нескольких тысяч рублей. То есть очевидными плюсами такого вида инвестиций будут:
- Быстрое и удобное размещение средств;
- Для такого вклада не нужна крупная сумма, но и доходность будет минимальной;
- Стабильный рост капитала;
- Гарантия возврата денег в случае работы с надежным банком;
- Широкий выбор депозитов;
- Контроль банка со стороны государства;
- Проверенный способ инвестиций, существующий уже не одно столетие.
«Ложкой дегтя» могут быть такие минусы:
- Нельзя снять денежные вложения досрочно, если вклад срочный, или досрочное снятие не даст никакой прибыли;
- Процент оставляет желать лучшего: обычно он колеблется от 7 до 12 процентов, так что если инфляция больше, то она попросту «съест» весь доход;
- Недобросовестные банки могут обманывать вкладчиков скрытыми комиссиями, непонятными условиями вкладов.
Кроме того, малоизвестные банки часто испытывают финансовые проблемы, что чревато потерей сбережений для их вкладчиков.
Фондовый рынок
Фондовый рынок – это огромная торговая площадка для ценных бумаг компаний. Лучше выбирать акции компаний с динамическим ростом, чтобы точно приобрести желаемые дивиденды. У компаний существует право не платить дивиденды, это решается на собрании акционеров, зависит от доходов предприятия.
На фондовом рынке, не секрет, можно подзаработать до 8-10% процентов прибыли в месяц. Цены на акции, ценные бумаги то падают, то растут.
Можно разработать стратегию и «сыграть» себе на руку. Однако главный минус в том, что самостоятельно сделать это непросто. Злейший враг в этом деле – ваше сознание. Почему?
Фондовые рынки – это азарт, большие эмоции, а справляться с ними нужно уметь. Второй минус – долгосрочность и нужно терпеливо уметь ждать: быстренько вывести средства уже не получится.
Специалисты советуют обратиться к профессиональному брокеру. Но, опять же, его услуги обойдутся недешево.
Инвестиции в ПАММ: «ловись рыбка большая?...»
Высокий доход и простота ведения дел – главные положительные моменты инвестиций в ПАММ-счета на : пара часов в месяц работы со счетами отданные в управление профессиональным трейдерам, и прибыль у вас в кармане.
Но это только на первый взгляд, любой высокий доход всегда чреват не менее высокими рисками.
Говоря о преимуществах данного способа инвестиций, нужно отметить, что грамотному трейдеру можно доверить любую сумму, начиная от самой незначительной.
Правда и прибыль тогда будет невелика. Хотя при средней доходности в 10-15% в месяц, даже небольшая инвестиция может помочь хорошо заработать.
Также преимущество ПАММ-счетов заключаются в том, что всегда можно увеличить сумму вклада, если трейдер показывает хорошие результаты торговли, а также выводить их по своему усмотрению.
В данных счетах деньги в любое время находятся в зоне вашего чуткого контроля, а личный кабинет позволяет снизить возможный убыток.
Эти вложения абсолютно дистанционные, в чем несомненное удобство такого инвестирования. Минусов инвестирования в ПАММ-счета немного, но они весьма весомы.
По мнению экспертов, самый главный минус в вынужденном доверии трейдеру, которого вы не знаете, а между тем, априори доверять ему приходится. Выбрать трейдера тоже дело непростое, разработка стратегии требует изучения рейтингов трейдеров. Если не боитесь рискнуть, то это занятие для вас.
Инвестиции в недвижимость: когда выгодно?
Стоит или нет вкладывать деньги в недвижимость каждый решает сам, однако, как и у любого вида инвестиций, здесь есть свои риски и преимущества.
Те, кто выбирает недвижимость в качестве инвестиций, во многом, правильно предполагают, что основным преимуществом является надежность такого вложения.
Действительно в долгосрочной перспективе стоимость недвижимости растет, а если и снижается, то не критично.

Динамика изменения цены за 20 лет.
Кроме того, недвижимость отлично подходит для пассивного заработка. Сдача ее в аренду позволит стабильно получать доход постоянно.
Также можно получить дополнительный доход, если взять кредит на недвижимость при обесценивании валюты кредитования.
Можно инвестировать на стадии строительства, что позволит снизить первоначальную сумму инвестиций.
К негативным моментам финансовых вложений в недвижимость можно отнести достаточно крупную сумму, которая нужна, чтобы купить недвижимость. Инвестору с одной-двумя сотнями долларов, недвижимость в качестве финансового инструмента будет недоступна.
Недвижимость – это низколиквидный товар. Быстро продать ее не получится, особенно это актуально в периоды глубоких кризисов.
Владелец недвижимости постоянно несет расходы по содержанию. К ним относятся плата за коммунальные услуги, налоги и др.
Стартапы – неплохие перспективы
Удивительное превращение необычных бизнес-идей в деньги – краткая характеристика стартапов. Можно стать участником успешного бизнеса в будущем. Плюсами для стартапа можно считать:
- Доходность, которая в перспективе выше, чем у других доступных финансовых инструментов;
- Обширный специализированных площадок, где можно подобрать вариант, в котором вы разбираетесь;
- Можно стать соучредителем достаточно перспективного стартап, например, нового продукта в сфере IT;
- Направления стартапов часто не связаны с макроэкономической ситуацией в стране, так что такому виду инвестиционной деятельности не страшны экономические кризисы;
В чем отрицательные стороны подобных вкладов? Как показывает практика, только 1-2 проекта из десяти начинают реально приносить прибыль, тогда как половина из них даже не выпускает запланированный товар или услугу. То есть риск потерять всю сумму инвестиций достаточно велик.
Биржа инвестиций
Кроме того, такие вложения не подлежат финансовому регулированию в нашей стране, так что при возникновении спорной ситуации вы останетесь незащищенным. Ну и, конечно же, не стоит забывать, что крупный бизнес – большие риски финансового плана.
И все же куда вложить деньги в 2017 году?
Для того, чтобы стать успешным инвестором, мало обладать значительной суммой, нужно еще и грамотно ею распорядиться.Для этого, необходимо держать руку на пульсе, чтобы не пропустить выгодной возможности или наоборот вывести свои «кровные» из слишком рискованного финансового актива.
Именно поэтому аналитики и финансовые эксперты советуют выбирать инструменты с высокой ликвидностью, откуда можно вывести деньги быстро, при этом ничего не теряя.
В качестве таких активов можно назвать банковские вклады с возможностью пополнения и частичного снятия, высоколиквидные акции и облигации, ПАММ-счета. Очень важно выбирать тот актив, который прозрачен для вас, то есть вы понимаете, как он отреагирует на ту или иную ситуацию.
Если вы готовы инвестировать на более длительный срок, то в качестве инвестиций оптимальным вариантом будет недвижимость, стартапы, а также драгоценные металлы. И, конечно же, не забывайте диверсифицировать, то есть разделять риски. В таком случае, при неудаче, вы не потеряете весь капитал.
Какие выводы следуют из вышесказанного?
Как говорил один из гуру инвестиционной отрасли Уоррен Баффет: «Кто-то может сейчас наслаждаться тенью, только потому, что когда-то посадил дерево». Это утверждение можно применить и к инвестициям.
Каждый день, пока вы откладываете возможность для инвестиций, вы откладываете отпуск своей мечты, новый автомобиль и новую жизнь, полную возможностей, о которых ранее можно было и не помышлять. Поэтому пора садить свое «инвестиционное» дерево уже сейчас.
Последние пару лет российскую экономику потряхивает, если не сказать трясет – кризис затронул все отрасли, и оттолкнуться от дна она не может даже сейчас. Острая фаза экономического катаклизма уже позади, но начала стабильного роста на горизонте не видно. Можно ли заработать в таких условиях? Выясним это. Сегодня мы поговорим о том, куда выгодно вкладывать деньги в 2017 году: дадим советы о конкретных способах инвестирования, расскажем, как смягчить последствия кризиса и позаботиться о будущем уже сейчас. Для начала мы «пройдемся» по правилам жизни грамотного инвестора, а потом выясним, какие вложения способны в перспективе принести хороший доход. Эти советы помогут распорядиться финансами с умом и избежать распространенных ошибок, которые часто встречаются у новичков.
Что делать, чтобы не потерять деньги?
Перед тем, как перейти к вопросу о том, куда лучше вкладывать деньги в 2017 году, посмотрим на 7 главных принципа инвестирования. Приступим.
Постоянно наращивайте капитал
Начните с небольшой суммы денег и относительно безрисковых способов. Получите первый доход. Вложите его снова. Повторять до тех пор, пока объем активов не удовлетворит вас по-настоящему. Ренивестирование – это важно и нужно, потому что чем больше денег вы вкладываете, тем больше получаете и тем больше заработаете на повторных инвестициях.
Расходуйте деньги разумно
Не экономьте на предметах первой необходимости, на том, что поддерживает вас «на плаву». А вот необязательные траты можно и нужно оптимизировать – это главное правило каждого успешного бизнеса. А инвестиции – это всегда бизнес, даже если вы просто положили деньги в банк.
Создавайте подушку безопасности
Какой смысл вкладываться в ценные бумаги и другие активы, если холодильник пуст, а обувь доживает последние дни? Отложите в заначку примерно два месячных дохода – так вы точно переживете тяжелый период (если он случится) без серьезного снижения качества жизни. В 2017 году экономическая ситуация все еще не радует стабильностью, поэтому думать о том, во что вложить деньги стоит только если вы твердо стоите на ногах.
Будьте рациональны
Все решения принимайте в ясном уме и твердой памяти, без эмоций, спешки и радостных возгласов «вот оно!» Деньги любят тишину. Анализируйте ситуацию на рынке, оценивайте риски, прикидывайте сценарии развития событий, и будьте немножко пессимистом. В этом случае любой положительный результат будет еще приятнее.
Диверсифицируйте!
Не вливайте всю накопленную сумму в один проект – вкладывайте в несколько разных с разным уровнем риска. Если вы доверяете свои деньги одной конкретной компании, опасность возрастает многократно. Стоит ей обанкротиться и вы потеряете все. Если диверсифицировать инвестиционный портфель, риски снижаются – даже если один проект «не выстрелил», доход от остальных компенсирует потери.
Придерживайтесь плана
Придумайте стратегию вложений денег: лучшее решение – позаботиться о ней заранее, в 2017, чем потом лихорадочно думать, что делать с внезапно появившимися деньгами. Если ваш план сработал, проанализируйте, почему. Применяйте этот опыт, чтобы улучшать стратегию и продумывать все не на один, а на два шага вперед.
Тратьте с умом
Не спускайте свои первые доходы на смартфоны, автомобили, дорогие туфли или что-нибудь еще, как это делает большинство. Для всего этого найдется время позже – когда реинвестировав свободные средства вы получите несравнимо больший доход и удовольствие.

Способы выгодного вложение денег в 2017 году
Переходим к сути вопроса. Разберемся, какие инвестиции принесут хорошую доходность в условиях экономического кризиса. Первое, на что стоит обратить внимание – безубыточность. Это значит, что прибыль должна перекрывать хотя бы инфляцию, которая по официальным данным составит около 7% в текущем году. Посмотрим, какие способы инвестирования соответствуют этому условию и на каких можно хорошо заработать.
Банковский депозит
Самый простой и очевидный вариант. Вы доверяете свои средства банку, а он вкладывает их в различные активы и проекты. По истечении срока договора вкладчик получает заранее оговоренную сумму денег – в этом главное преимущество такого способа инвестиций. Ни один другой такой роскоши добиться не позволяет. Еще один плюс – не нужно ничего делать самостоятельно, достаточно донести деньги до ближайшего отделения банка или вообще открыть депозит через интернет. Минусы: низкая доходность и недостаточная гибкость. Ставки по вкладам перекрывают инфляцию, но и только. А если нужно вывести деньги раньше, чем истечет договор, то проценты вы в большинстве случаев потеряете.
ПИФы
Паевые инвестиционные фонды – это неплохой ответ на вопрос, во что вкладывать деньги и в 2017 и в любом другом году. Вы доверяете свой капитал фонду, а профессиональные управляющие распоряжаются финансами так, чтобы они приносили доход. Специфика в том, что таких инвесторов как вы ПИФы набирают десятками, чтобы объем инвестиций получился приличным. Самая подходящая аналогия здесь – долевое строительство или учреждение ООО сразу несколькими собственниками. К главным преимуществам паевых фондов относят возможность доверить даже небольшую сумму денег профессиональным управляющим и относительно высокую доходность. Недостатки: ПИФы берут комиссию и не гарантируют доход – все зависит от рынка и адекватности прогнозов аналитиков фонда.
Ценные бумаги
Еще один популярный способ заработка. Во что выгодно вкладывать деньги в 2017 г, как не в акции и облигации? Рынок на дне, а за дном всегда следует рост – это главный принцип работы экономических циклов. Главное – не совершить ошибок, а для этого нужно потратить приличное количество времени на разбор механизмов работы биржи и динамики стоимости акций. Нужно научиться оценивать риски и прогнозировать развитие ситуации на месяцы и годы вперед, потому что если вы не собираетесь спекулировать активами на постоянной основе, доход принесет только продуманная стратегия, наблюдение за рынком и рациональный выбор объектов вложений. С облигациями все проще – рисков в этом случае заметно меньше, а доход вы получаете практически гарантированный, как в банке.

Валюта
Здесь все еще менее предсказуемо, чем с акциями, но и доход получается быстрым и относительно большим. Если вы не можете предсказывать будущее на год вперед и предугадывать, на сколько поднимется доллар по отношению к евро к следующему лету, то сил и времени на торговлю деньгами нужно тратить очень много. Без тщательного анализа текущей ситуации, грамотного составления прогнозов и небольшой удачи заработать на покупке и продаже валюты сложно.
Бизнес
Самое выгодное вложение денежных средств, и в 2017, и в любой другой год – всегда в бизнес. Это может быть и собственное дело, и чужое предприятие. В первом случае вас ждет много работы и трудностей, но и результат того стоит. Видеть, как собственные сбережения помогают «взлететь» компании приятнее, чем сидеть и ждать, пока проценты дохода принесут на блюдечке. Да и результат таких вложений во многом зависит от самого предпринимателя, а это тоже может стать плюсом.
Недвижимость
Если средства позволяют купить квартиру в строящемся доме, это тоже может стать источником дохода. Когда будущее жилье выглядит как просто котлован, огороженный бетонным забором, цены на него ниже, чем на готовое. Этим и стоит воспользоваться. Вы покупаете квартиру в строящемся доме, ждете, пока объект сдадут и продаете ее. Доходность зависит от региона, района города и ситуации на рынке, но в целом это очень надежный и прибыльный способ вложить свободные средства. Недостатки: дома строятся долго, а толковый прогноз по рынку не может дать почти ни один специалист.
Заключение
Мы разобрались, куда выгодно вкладывать деньги в 2017 году, какие способы вложений лучшие и каких правил стоит придерживаться начинающему инвестору. Если вы решили, что сидеть и ждать, пока финансы «доест» инфляция – не ваш выбор, сперва оцените ситуацию. Ответьте себе на вопросы: сколько времени вы готовы тратить на управление инвестициями, какой доход хотите получить и какая у вас главная цель – сохранить деньги или их приумножить. Вооружившись этими знаниями подбирайте способ и становитесь настоящим инвестором. При этом не забывайте: осторожность превыше всего. Подходите к тратам и вложениям рационально и взвешенно.
Надоело жить от зарплаты до зарплаты? Боитесь в очередной кризис потерять накопленные сбережения? Переживаете, что придется до конца дней работать, а о отдыхе и путешествиях останется только мечтать? Кто все эти люди, разъезжающие по городу на дорогих автомобилях?
Если вы начали задаваться подобными вопросами, то уже на верном пути. Зарабатывать большие деньги на обычной работе практически не возможно. Действительно большие суммы удаётся получать лишь топ-менеджерам крупных фирм или тем, кто постоянно инвестирует свои деньги. Топ-менеджером может стать не каждый, а вот инвестиции доступны всем!
Существует несколько способов вкладывать деньги так, чтобы в дальнейшем получать дополнительную прибыль. Важный момент, который должен понимать начинающий инвестор — чем выше доходность, тем выше будут риски. От этого никуда не уйти, мир так устроен. Вы должны быть готовы к тому, что какие-то из ваших инвестиций могут не принести никакой прибыли и даже привести к убыткам. Но если не заниматься инвестициями, то больших денег вы точно никогда не заработаете. Выбор за вами.
Банковский депозит
Банковский депозит — это один из самых надёжных и понятных способов вложения денег под проценты. Для этого не нужно быть профессиональным финансистом. Нужно просто прийти в банк и открыть соответствующий счёт.
Банковские депозиты бывают разными. Одни можно постоянно пополнять, другие нет. С одних можно регулярно снимать начисленные проценты и производить частичное изъятие средств, а в других это не предусмотренно. В зависимости от этих условия разняться и предлагаемая банком величина процентов.
Вклад в банке является одним из самых надёжных способов сохранения денег. Да, именно сохранения. Дело в том, что предлагаемые банками проценты обычно едва перекрывают инфляцию (удешевление денег). Зато депозиты до 1400000 рублей в России застрахованы государством (на момент написания статьи). Как мы оговорились в начале статьи, меньше риск — меньше доход.
Обратите внимание, что предлагаемые проценты по вкладу сильно рознятся в зависимости от валюты. Это как раз связано с различными значениями инфляции.
Плюсы банковского депозита:
- Надёжность
- Простота открытия вклада
- Подходит для небольших сумм, от 1000 рублей
- Вклады до 1400000 рублей застрахованы государством
- Можно передать по наследству
- Низкая доходность
Накопительное страхование жизни
Это своего рода вклад на длительный срок (10-30 лет) и страховка жизни и здоровья в одном флаконе. Хорошо подходит для накопления крупных сумм под соответствующие цели — приобретение недвижимости, пенсия.
Сегодня такую услугу предлагают все крупные финансовые учреждения, в том числе и Сбербанк .
Плюсы накопительного страхования жизни:
- Надёжность
- Не облагается налогом
- Как правило, можно явно указать выгодоприобретателя (наследника) в случае смерти владельца
- Невозможность частичного изъятия без серьёзных потерь
- Низкая доходность
- Необходимо пополнять каждый месяц/квартал
Фондовый рынок (самостоятельно и ПИФы)
Инвестиции на фондовом рынке уже способны не только уберечь ваши сбережения от инфляции, но и принести значительный доход. Но и риски тут выше.
Основные способы:
- Доверительное управление
- Самостоятельная торговля
Паевые фонды и доверительное управление
Доверительное управление и ПИФы — это почти одно и тоже. И в первом и во втором случае вы доверяете управление своими средствами опытным профессионалам, за что они берут небольшую часть прибыли себе.
ПИФ — это паевой инвестиционный фонд. Вы можете купить несколько долей в таком фонде в надежде на то, что стоимость паёв в будущем вырастет. И так оно и будет, если фондом управляют грамотные специалисты, а если нет, то вы рискуете некоторую часть своих инвестиций потерять. Собственно говоря, управляющие фондом занимаются покупкой/продажей акций, облигаций и других ценных бумаг от лица фонда и, таким образом, зарабатывают для всех его участников деньги.
Но, как уже было отмечено выше, заработают они или потеряют зависит от их профессиональной подготовки. Поэтому к выбору ПИФа нужно подойти очень осторожно. Внимательно изучите прошлую и текущую доходность ПИФа. Важно отметить, что паевые фонды бывают консервативные и агрессивные. Первые стараются вкладывать деньги в менее рискованные инструменты (например, ), а последние предпочитают более рискованные бумаги (например, ). Доходность, естественно, в последнем случае выше. Существуют и смешанные фонды.
Доверительное управление несколько отличается от ПИФа. Здесь вы не покупаете долю в общем фонде, а передаёте свои деньги управляющей компании или даже конкретному трейдеру/аналитику напрямую. Но суть от этого не сильно меняется. Если управляющий плох, то вас ждут потери, и наоборот.
Плюсы ПИФов:
- Возможность инвестировать в акции/облигации, ничего о них не зная
- Начать инвестировать можно с небольшой суммы денег (от 1000 рублей)
- Обычно, свои паи вы можете продать в любое время (и докупить ещё, если нужно)
- Деятельность ПИФов и управляющих компаний, как правило, достаточно прозрачна и понятна. Ежедневные отчёты
- При продаже поев нужно будет заплатить подоходный налог
- Нет гарантии возврата средств
Самостоятельная торговля на бирже
Если вы никогда раньше не торговали на фондовой бирже, то не стоит бояться. Не все стратегии инвестирования на этом рынке обязательно сложные. Например, вы можете найти отличную стратегию по инвестированию в акции американских компаний со средней доходностью в 10 процентов годовых (в банке вам на долларовый вклад не предложат и 5 процентов) и необходимостью покупать и продавать заранее известные акции всего раз в год.
Конечно, чтобы получать максимум прибыли нужно изучить немало материалов. На нашем сайте есть отличные курсы с видео и подробными уроками о том, как торговать на , что такое и анализ акций и так далее.
Плюсы самостоятельной торговли:
- Вы контролируете все операции
- Вы получаете максимум прибыли
- Вы берете все риски на себя
- В большинстве случаев нужно будет многому научиться
- Нужно будет самостоятельно постоянно следить за состоянием рынка
- Понадобиться значительно большая сумма денег, чем для ПИФа
Инвестиции в недвижимость
На жаргоне инвесторов это называется “инвестиции в бетон”. Это один из самых надёжных способов преумножить свои капиталы. Но он, по понятным причинам, не подойдёт тем людям с небольшими накоплениями.
Выгоду от таких инвестиций извлекают двумя основными способами:
- Сдача в площадей в аренду
- Перепродажа по более высокой цене
И в первом и во втором случае речь может идти как о жилой, так и о коммерческой недвижимости.
С арендой многие знакомы. Стоимость аренды жилой недвижимости зависит от транспортной доступности, качественного ремонта, наличия необходимой бытовой техники и прочих удобств. Для коммерческой недвижимости на первом месте всегда расположение (зависит от типа бизнеса) и окружающая инфраструктура.
Очень распространённый способ инвестиций в жилую недвижимость в России заключается в покупке площадей на этапе строительства с последующей перепродажей по более высокой цене, когда объект готов к сдаче.
Плюсы (аренда):
- Пассивный доход
- Почти отсутствие рисков
Минусы (аренда):
- Необходим значительный капитал
- Невозможно быстро продать, если срочно понадобились деньги
Плюсы (перепродажа):
- Высокий доход
- Простая и понятная схема
Минусы (перепродажа):
- Есть риск, что объект будет не достроен
- В небольших городах можно столкнуться со значительным падением спроса (во время кризиса, например)
Собственный бизнес
Собственный бизнес — это самый высокий доход. Однако, предпринимательская деятельность, это, конечно, не совсем инвестиции в традиционном понимании этого слова. Здесь вам в большинстве случаев придется много работать, а не просто получать пассивный доход.
Но именно так вы можете заработать больше всего. Ну и когда мы говорим «много работать», то речь не обязательно идет о том, что вы будет вкалывать 24 часа в сутки. Все зависит от вида бизнеса и его масштабов.
К примеру, если вы решите открыть , то вам не нужно будет самому менять клиентам колеса. При грамотной организации бизнеса ваше в нем участие будет минимальным. Нужно будет только контролировать процесс. Насколько сильно вы будете вовлечены в свой бизнес зависит от вас. Это относится как к малому, так среднему/крупному бизнесу.
- Плюсы собственного бизнеса:
- Высокий доход
Полный контроль
- Высокие риски (по сравнению с другими способами инвестирования)
- Низкая ликвидность. Быстро продать свой бизнес не получиться
Заключение
Конечно, это далеко не все способы вложить деньги для получения прибыли, но точно самые распространённые и популярные. Помимо описанных выше вариантов, можно вкладывать деньги в драгоценные металлы (сегодня достаточно легко делать благодаря услуге «обезличенные металлические счета»), антиквариат и редкие, коллекционные вещи, можно инвестировать в развивающиеся стартапы и интернет проекты, и так далее.
Самые главные советы
- Не вкладывайте деньги туда, где вы ничего не понимаете. Например, знаменитый инвестор Уорен Баффет долгое время отказывался покупать акции интернет корпораций, просто потому, что не понимал, как они зарабатывают.
- Всегда помните, что чем выше прибыль, тем выше риски. Всегда.
Куда инвестировать деньги, чтобы приносили доход?
Это основной вопрос, интересующий деловых людей в России. Особенно остро стал подниматься в рамках . Нестабильное экономическое положения в стране заставляет задуматься.
Нестабильность на финансовом рынке подтолкнула граждан задуматься, куда можно инвестировать деньги в России , из-за повышенных рисков и отсутствия понимания происходящих перемен.
Вкладывать опасно, хранить бессмысленно
Всколыхнул различные слои населения, уверенность укрепления - отсутствует. Большинство экспертов склоняются к вероятной девальвации рубля . Падение цены на нефтепродукты до предельного уровня, отразилось на мировых порядках.
Отбросив патриотизм, гордость можно увидеть, насколько ненадежен рубль. Но и доллар не может похвастаться стабильностью, следовательно, одним из пунктов, куда можно не вкладывать деньги выступает валюта.
ООО ИнвестМир Бизнес-Инвестирование
Почему именно бизнес ? Вложение капитала в предпринимательскую деятельность с целью получения прибыли от развития является самым простым и понятным способом. Внести часть денег на прозрачных условиях, указанных в договоре, который подписывается обеими сторонами - грамотное вложение денежных средств.
Компания ИнвестМир принимает капиталовложения от физических и юридических лиц на территории Российской Федерации.
Порядок работы:

- Минимальный порог вложений 50 000 руб.
- Максимальный размер 10 000 000 руб.
- Доходность 6% в месяц (это 72% в год )
- Срок вложения от 3 до 36 месяцев
- Получение прибыли - ежемесячно
- Докапитализация
- Продление условий соглашения
С ООО ИнвестМир оформляется договор займа с начислением процентной ставки 6% ежемесячно . В лице кредитора, согласно пунктам договорных обязательств выступает инвестор.
Преимуществом вложений в бизнес, оформив договор займа, выступает гарантия страховых рисков, что позволяет понять, куда можно инвестировать деньги в России, чтобы не потерять.
Инвестирование в бизнес можно осуществлять с довольно небольших сумм. ИнвестМир позволяет вложиться, начиная со 100 тысяч рублей . Действующие проекты доступны каждому, детальная информация о состояние развития находится на сайте организации. Документы, дающие право на ведения деятельности и привлечение ресурсов от физических и юридических лиц, также находится в свободном доступе.
Куда можно инвестировать деньги
- , МФО
- Приобретение недвижимости
- Инвестиции в действующие бизнес проекты
- Инвестирование в собственное дело
- Облигации, акции (ценные бумаги)
- Драгоценные металлы
- Интернет
- Искусство
Банковский вклад (депозитарий)
Согласно действующему законодательству РФ, вклады в национальной валюте на сумму до 1,4 миллиона, застрахованы государством. В случае банкротства банковского учреждения (имеющего лицензию на оказание финансовых услуг) государство компенсирует убытки . Это весомое преимущество депозита.
Процентная ставка по вкладам в банках РФ колеблется в районе 10-13% годовых, в зависимости от экономического положения и ряда других факторов. Большинство фин. учреждений поддерживают докапитализацию текущих депозитов клиента.
Недостатки депозитарных инвестиций
- низкие проценты. Принимая во внимание официальную инфляцию 9-13% доходность = нулю, если рассматривать неофициальные показатели 17-20% годовых - депозит теряет смысл.
- большая потеря при досрочном снятие наличных со счета. Когда клиент заявляет о досрочном снятие сбережений, банк возвращает финансы, с начислением мизерных процентов. Тенденция меняется, стали появляться программы с возможностью досрочного снятия наличных без потерь, но со знаком «*».
Вклад в банковское учреждение самый распространенный и простой способ заложить денег на время. Нельзя расценивать его как инвестирование, это более походит на сбережение от инфляции с минимальной угрозой, если не выходить за грани страховых случаев.
Нестандартный метод - вложиться в искусство
Погружаясь в изучение вопроса: - Куда можно инвестировать деньги? Многие находят нестандартные решения. Внести долю денежных средств в искусство - тренд нового поколения.
Это не только модная тенденция современного общества, но и действительно перспективное направление в инвестиционном деле. Ведь с некоторых лотов удается достигать выгоды равной 100 кратному значению , и это далеко не предел.
Чтобы действительно получать выгоду, необходимо разбираться в искусстве. Либо обращаться к экспертам-оценщиками, знающим толк в своем деле, которые в состояние предугадать будущее модных тенденций. Прибыль инвестиций в искусстве может быть колоссальной , непростая задача выявить действительно стоящую вещь.
Вложить деньги выгодно - главная задача здравомыслящего человека. Данный вид сложный и рисковый, но позволяющий заставить финансы работать на запредельных возможностях.
Классика - недвижимое имущество
Под данным понятием располагается жилая и коммерческая недвижимость. Разумеется коммерческий вид предполагается более высокий доход, но и требует определенных знаний.

Согласно статье 130 ГК РФ к недвижимому имуществу относятся не только здания и сооружения. Земельные участки, недра земли, водные участки, воздушные и морские суда также всходят список недвижимости.
Достоинства:
- сдача частной собственности в аренду позволяет получать так называемый «пассивный доход » (весьма сомнительное выражение, но ближе всего относиться именно к арендному виду бизнеса).
- сохраняет финансы в материальном состоянии, невзирая на кризис, колебание валюты.
- подлежит продаже в любой момент. Перевести недвижимое имущество в наличную форму можно по первому желанию.
Минусы:
- минимальный порог для входа исчисляется несколькими сотнями тысяч
- уязвимость к механическим воздействиям
- зависимость от форс-мажорных ситуаций
- низкий уровень ликвидности
Драгоценные металлы (на примере золота)
Облигации и акции, остаются лишь «ценными бумагами » подверженными временному влиянию. Золото - наиболее стабильная валюта среди драгоценных металлов. На протяжении нескольких столетий этот драгоценный метал, только продолжает наращивать темпы роста.
Государственные банки поддерживают ценность данного направления золотовалютным запасом. Инвестор, вложивший накопления в золото , спит спокойно, зная, что цена на него только возрастет.
Драгоценным металлам присущи некоторые особенности, предположим человек решил вложиться в золото, отправился в банковское учреждением за покупкой золотого слитка, кроме стоимости товара, со стороны государства будет наложен 18% налог. При продаже слитка, налогообложение отсутствует, но процентную переплату ни кто не вернет.
Инвестирование в драгметаллы на бытовом уровне
Россияне считают ювелирные украшения из золота и серебра - инвестицией. Отчасти это так, но в стоимость изделия включена работа мастера (ювелира). Вторым негативным моментом является сбыт. При попытке продать ювелирку, ломбарды принимают ее по цене лома , значительно отличающейся от себестоимости товара.
Приобретение драгметаллов весьма выгодное направление инвестирования, следует учесть минимальный порог доходности - 3 года. Средний доход с золота +20% годовых.
Ценные бумаги (облигации, акции)
Внести долю капитала в облигации могут позволить люди не склонны к рискам. Облигация - деловая эмиссия, инструмент рассчитан на получение фиксированного дохода, по истечении определенного промежутка времени.
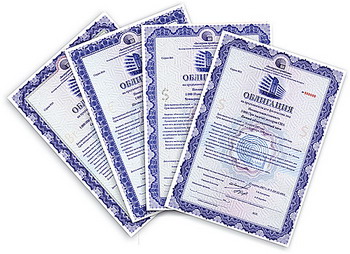
Больших заработков на облигациях ожидать не стоит, назвать их выгодным вложением - язык не поворачивается, но как механизм внесения денежных средств , стоит рассматривать.
Акции
Одной из самых прибыльных форм, куда сейчас можно вложить рубли, выступают «Акции ». Наряду с высокой доходностью сопряжена повышенными рисками, зависящими от внешних воздействий.
Акция - долевая ценная бумага, придающая статут «совладелец компании » позволяющая рассчитывать на часть прибыли организации. Связь проста, компания развивается и процветает, пакет ценных бумаг растет в цене, совладелец получает часть прибыли, если фирма терпит убытки, владелец так же несет потери.
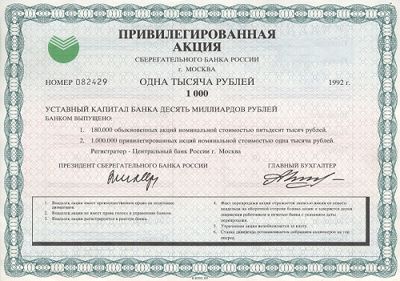
Работа ведется через брокеров. Больше количество предложений, позволяет самостоятельно выбирать акции, прорабатывать стратегии, предугадывать поведение показателей. Невысокий порог для входа, высока вероятность стремительного развития , постоянно привлекает новые лица в данную отрасль.
ТОП 7 Куда не стоит вкладывать наличные
Основное в инвестиционном деле - обретение финансовой грамотности. Держать текущие проекты под контролем, предугадывать поведение на рынке, улавливать тонкости среды - вот основные составляющие грамотного вкладчика капитала.
Финансовая подушка неотъемлемая часть инвеститора
Термин «финансовая подушка » - 6ти месячный резерв финансов, для безболезненного проживания, без . Данное условие должно быть соблюдено без учета иных источников дохода.
Заниматься инвестиционной деятельностью без определенного денежного запаса - неразумно. Единственным исключением выступает вклад в банковское учреждение, который в большей части выступает как инструмент сбережения текущих накоплений.
На случай, задержки перевода, замораживания проекта, рисков связанных с полной или частичной утратой выделенных средств, подушка безопасности должна быть. Это не совет, это постулат!
Куда вложить деньги? Во что инвестировать? Как сохранить и приумножить сбережения? Такими вопросами наверняка задается каждый, кто имеет какое-то количество свободных финансовых ресурсов. Причем, чем их больше, тем больше вопросов и тем важнее получить на них правильные ответы. В этой публикации я хочу рассмотреть основные критерии выбора инструментов для инвестирования с точки зрения . Итак, куда инвестировать, куда выгодно вложить деньги.
Думая о том, куда инвестировать свой , независимо от его объема, необходимо учитывать три ключевых момента:
1. Экономические прогнозы (желательно – собственные, но если вы не в состоянии их делать – можно опираться на прогнозы разных (!) аналитиков). Нет смысла вкладывать деньги в тот актив, который по прогнозам будет только падать в цене и, наоборот, инвестировать нужно в инструменты, которые по прогнозам будут расти в цене и приносить вам .
2. Ваше финансовое состояние (объем капитала, который вы готовы инвестировать). Некоторые формы инвестирования доступны только владельцам крупного капитала (десятки, сотни тысяч долларов), а в некоторые инструменты можно вложить и 10, и 100 долларов.
3. Личные приоритеты инвестора (какие цели он пред собой ставит, насколько готов рисковать, какой доход желает иметь) – очень существенный фактор, который напрямую зависит от личности каждого конкретного человека.
Думая о том, куда выгодно вложить деньги и во что лучше инвестировать, необходимо ответить себе на ряд вопросов:
– Что для вас важнее: высокая доходность или маленький риск?
– Как вы предпочитаете рисковать: большой риск потери малой части вложений или малый риск потери всего капитала?
– Планируете ли вы вложить деньги навсегда и регулярно получать доход или хотите вывести их через какое-то время вместе с прибылью?
– Что для вас важнее: небольшой, но стабильный доход или прогнозируемо большой, но не гарантированный?
– Как быстро вы хотите получать доход от своих вложений?
– Что предпочитаете: небольшой доход, но сразу или более крупные поступления, но в далекой перспективе?
Ответив на эти вопросы, вы выделите для себя приоритеты в инвестировании, и на их основе сможете уже определить, куда можно выгодно вложить деньги конкретно вам. Хочу подчеркнуть, что для каждого отдельно взятого инвестора эти приоритеты будут разными.
Таким образом, исходя из личных предпочтений инвестора, можно, упростив по максимуму, выделить 2 группы инструментов для вложения капитала:
1. Надежные инвестиции (с минимальными рисками потери дохода и капитала);
2. Высокодоходные инвестиции (в то же время, с высокими рисками потери дохода и капитала);
Думая о том, куда инвестировать деньги, необходимо будет делать выбор между этими группами. Способа инвестирования, который отвечал бы обоим характеристикам, просто не существует, однако, некоторые формы вложения капитала могут иметь определенные признаки каждой из этих категорий и находиться где-то посередине.
Теперь рассмотрим каждую из этих групп финансовых инструментов для инвестирования подробнее. В тексте я буду давать ссылки на статьи, где более детально описан тот или иной способ вложения денег, а здесь они будут описаны достаточно кратко. Итак, куда выгодно вложить деньги.
Надежные инвестиции с низким риском.
Эта группа объектов для инвестирования подойдет консервативным инвесторам, которые на первое место ставят надежность вложений и сохранность своих средств, при этом согласны и на небольшой доход. Инструменты этой группы больше предназначены для сбережения, а не для приумножения денег. То есть, их доходность обычно если и перекрывает уровень инфляции, то незначительно. В первую очередь, эти способы вложения капитала подойдут начинающим инвесторам с недостаточным количеством опыта или полным его отсутствием.
Если вы думаете, куда вложить деньги максимально надежно, что вам следует рассматривать следующие финансовые инструменты.
2. Иностранная валюта. По сложившейся традиции многие люди стремятся переводить свои сбережения в иностранную валюту, используя, прежде всего, две крупнейших мировых валюты: доллар и евро. Этот финансовый инструмент тоже можно назвать высоконадежным, к тому же, не требующим каких-то специальных знаний, навыков и усилий. Поэтому, если вы не знаете, во что инвестировать деньги, можете воспользоваться этим несложным способом, который позволит простому человеку сохранить деньги от инфляции, а опытному инвестору – заработать на курсовой разнице. Следует также понимать, что есть риски снижения курса валюты, в которую вы переведете капитал, но до нуля она обесцениться не сможет никак, и в этом преимущество, отличающее этот способ инвестирования от вложения в более рисковые активы. Кроме того, никогда не стоит покупать валюту на пике ее курса. Подробнее об этом читайте в статьях и
3. Облигации. Еще один относительно надежный актив с небольшой доходностью, но и небольшими рисками – облигации. Но тут есть один важный нюанс: надежность этого способа инвестирования прямо пропорциональна надежности субъекта хозяйствования, в чьи долговые обязательства (облигации) вы собираетесь вложить деньги. Естественно, что для того, чтобы говорить о высокой степени надежности, это должно быть или государство, находящееся не на грани банкротства, или его крупнейшие компании, корпорации, хорошо зарекомендовавшие себя на рынке на протяжении длительного периода.
5. Золото. Или другие драгоценные металлы. Наибольшей степенью надежности обладает именно физическое банковское золото, поскольку, скажем, даже не попадают под действие государственных гарантий вкладов. Однако и здесь есть множество нюансов, самый главный из которых – перспективы не только роста, но и падения в цене выбранного драгметалла. Если вы, думая о том, куда инвестировать деньги, решили остановиться на этом активе, вам полезно будет ознакомиться со статьями и .
6. Высоконадежные ПИФы. Этот инструмент для инвестирования подойдет тем людям, которые хотят частично перенести груз ответственности за выбор объекта инвестирования на более профессиональных участников рынка. Правда, в этом случае придется уплачивать регулярную комиссию за управление своими активами, независимо от того, будет фонд работать с прибылью или с убытком. Кроме того, важно отметить, что не каждый паевой инвестиционный фонд можно считать надежной инвестицией, а лишь те, которые вкладывают средства пайщиков в самые высоконадежные инструменты: депозиты, облигации. Подробнее об этом способе вложения капитала читайте в публикациях ,
Наиболее надежными инвестиционными активами можно считать банковские вклады и мировые валюты (доллар, евро). При определенных обстоятельствах сюда можно отнести также высоконадежные облигации, недвижимость и золото. Если вы решаете, куда вложить деньги с минимальными рисками – вам следует рассматривать эти финансовые инструменты.
Доходные инвестиции с высоким риском.
Эта группа финансовых инструментов подойдет инвесторам, которые, выбирая, во что инвестировать деньги, предпочитают рисковать своим капиталом, рассчитывая при этом на высокий доход, не только перекрывающий инфляцию, но и позволяющий хорошо зарабатывать. Эти способы инвестирования лучше использовать более опытным инвесторам, к тому же, хорошо разбирающимся в особенностях каждого конкретного инвестиционного инструмента. Итак, куда лучше вложить деньги, чтобы заработать.
2. Микрофинансовые организации. Сюда относятся всевозможные кредитные союзы, финансовые группы, инвестиционные компании, другие финансовые институты, не являющиеся банками, но ведущие сбор средств вкладчиков и выдачу их в кредит частным заемщикам и субъектам предпринимательской деятельности. Вклады в такие организации ничем не гарантируются, в случае прекращения их деятельности вкладчик теряет свой вклад. Доходность таких инвестиций выше, чем доходность банковских вкладов, но эта разница является платой за риск.
3. Рисковые ПИФы. Паевые инвестиционные фонды тоже бывают разные, с разной прогнозируемой доходностью и разным уровнем риска. Например, те, которые вкладывают средства пайщиков в акции вновь созданных компаний, могут дать очень высокий доход, но могут и принести убытки. Поэтому выбор паевого инвестиционного фонда тоже должен осуществляться, исходя из личных приоритетов инвестора по принципу риск/доходность.
4. Бизнес. Одна из самых распространенных форм рискового инвестирования – инвестиции в бизнес. Здесь может быть много разных вариантов: самостоятельное занятие бизнесом, долевое участие, владение бизнесом. Все они могут принести высокий доход, но могут и обанкротить предпринимателя. Причем, иногда это может зависеть даже не от него самого, а от тех же контролируемых органов. Если вы, размышляя о том, куда лучше вложить деньги, склоняетесь к открытию собственного дела или участию в чужом, вам будет полезно ознакомиться со статьей .
5. Биржевые спекуляции. Сюда относится и других финансовых рынках. Этот способ инвестирования может принести наивысший доход среди всех перечисленных, но, одновременно, и риски потери капитала здесь наивысшие. Такие вложения рассчитаны на получения спекулятивного дохода на разнице в цене определенных активов, то есть, деятельность по принципу “купил дешевле, продал дороже”. Здесь можно зарабатывать не только активным способом (самостоятельно торгуя), но и пассивным – предоставляя свой капитал в управление более опытным трейдерам или используя специальные механизмы, например, ПАММ-счета. можно назвать одним из способов снижения рисков, поэтому, если вы, думая, куда инвестировать деньги, остановились на биржевых спекуляциях, но при этом хотите максимально обезопасить себя от потерь, вам следует двигаться именно в этом направлении. Но и оно при всех своих достоинствах все равно требует очень грамотного подхода и способностей к анализу рынка. Без детального понимания ситуации там делать нечего, несмотря на то, что подобные вложения обычно рекламируются как “возможность заработка для любого”.
6. Доверительное управление. Последний рисковый вариант вложения средств, который я хочу рассмотреть – передача их в доверительное управление другому лицу или организации. Управляющий вашим капиталом будет, используя свой опыт и знания, стараться заработать вам прибыль (заранее оговаривая желаемую доходность и допустимый уровень риска), но за это вы должны будете оплачивать его труд регулярной комиссией или процентом от полученной прибыли, который, как правило, достаточно высок. В таком способе инвестирования заложено много рисков, причем, не только инвестиционных, но и рисков мошенничества.
Если вы задумались о том, куда выгодно вложить деньги, и при этом готовы идти на риск, то можете рассмотреть ценные бумаги, микрофинансовые организации, высокодоходные ПИФы, бизнес, биржевые спекуляции и передачу капитала в доверительное управление. Однако, вы должны осознавать, что каждый из этих инструментов для инвестирования может привести к полной потере вложенного капитала.
Выбирая объект для инвестирования, необходимо оценивать и свои финансовые возможности. Каждый сможет открыть вклад в банке на минимальную сумму, но не каждому под силу самостоятельно приобрести объект недвижимости.
Также очень важный момент, на который следует обратить внимание, думая о том, куда вложить деньги – ликвидность инвестиций. Наиболее ликвидными активами является иностранная валюта (доллары и евро), банковские вклады до востребования, средства, вложенные в биржевую торговлю, обезличенные металлические счета до востребования. А к наименее ликвидным можно отнести недвижимость, ПИФы закрытого типа, бизнес, облигации. Поэтому, если вы хотите в любой момент иметь доступ к своим деньгам – необходимо ориентироваться на те финансовые инструменты, которые могут предоставить такую возможность.
Если говорить о сопоставлении уровня предполагаемой доходности и уровня риска, то можно выделить три : консервативную, умеренную и агрессивную (в порядке возрастания доходности и уровня риска).
Если вы спросите меня: куда вложить деньги, чтобы получать высокий доход, ничем не рискуя и в любой момент можно было бы забрать их обратно, то я вам отвечу, что такого варианта просто нет. А кто говорит, что есть – пытаются нажиться на вас мошенническим способом.
Я также настоятельно рекомендую не ограничиваться каким-то одним инструментом для сохранения сбережений и получения пассивного дохода, каким бы надежным он не казался, а проводить и формировать . Чем больше вы диверсифицируете свои вложения, тем меньше рисков потерять весь капитал.
На сегодня все. На сайте вы найдете и много другой полезной информации о том, как выгодно вложить и приумножить личные финансы. Оставайтесь с нами, подписывайтесь на обновления и задавайте интересующие вас вопросы в комментариях. До новых встреч на страницах Финансового гения!